Ta polisa nie jest dobrowolna. Za jej brak rolnik zapłaci nawet 10 proc. najniższej krajowej pensji
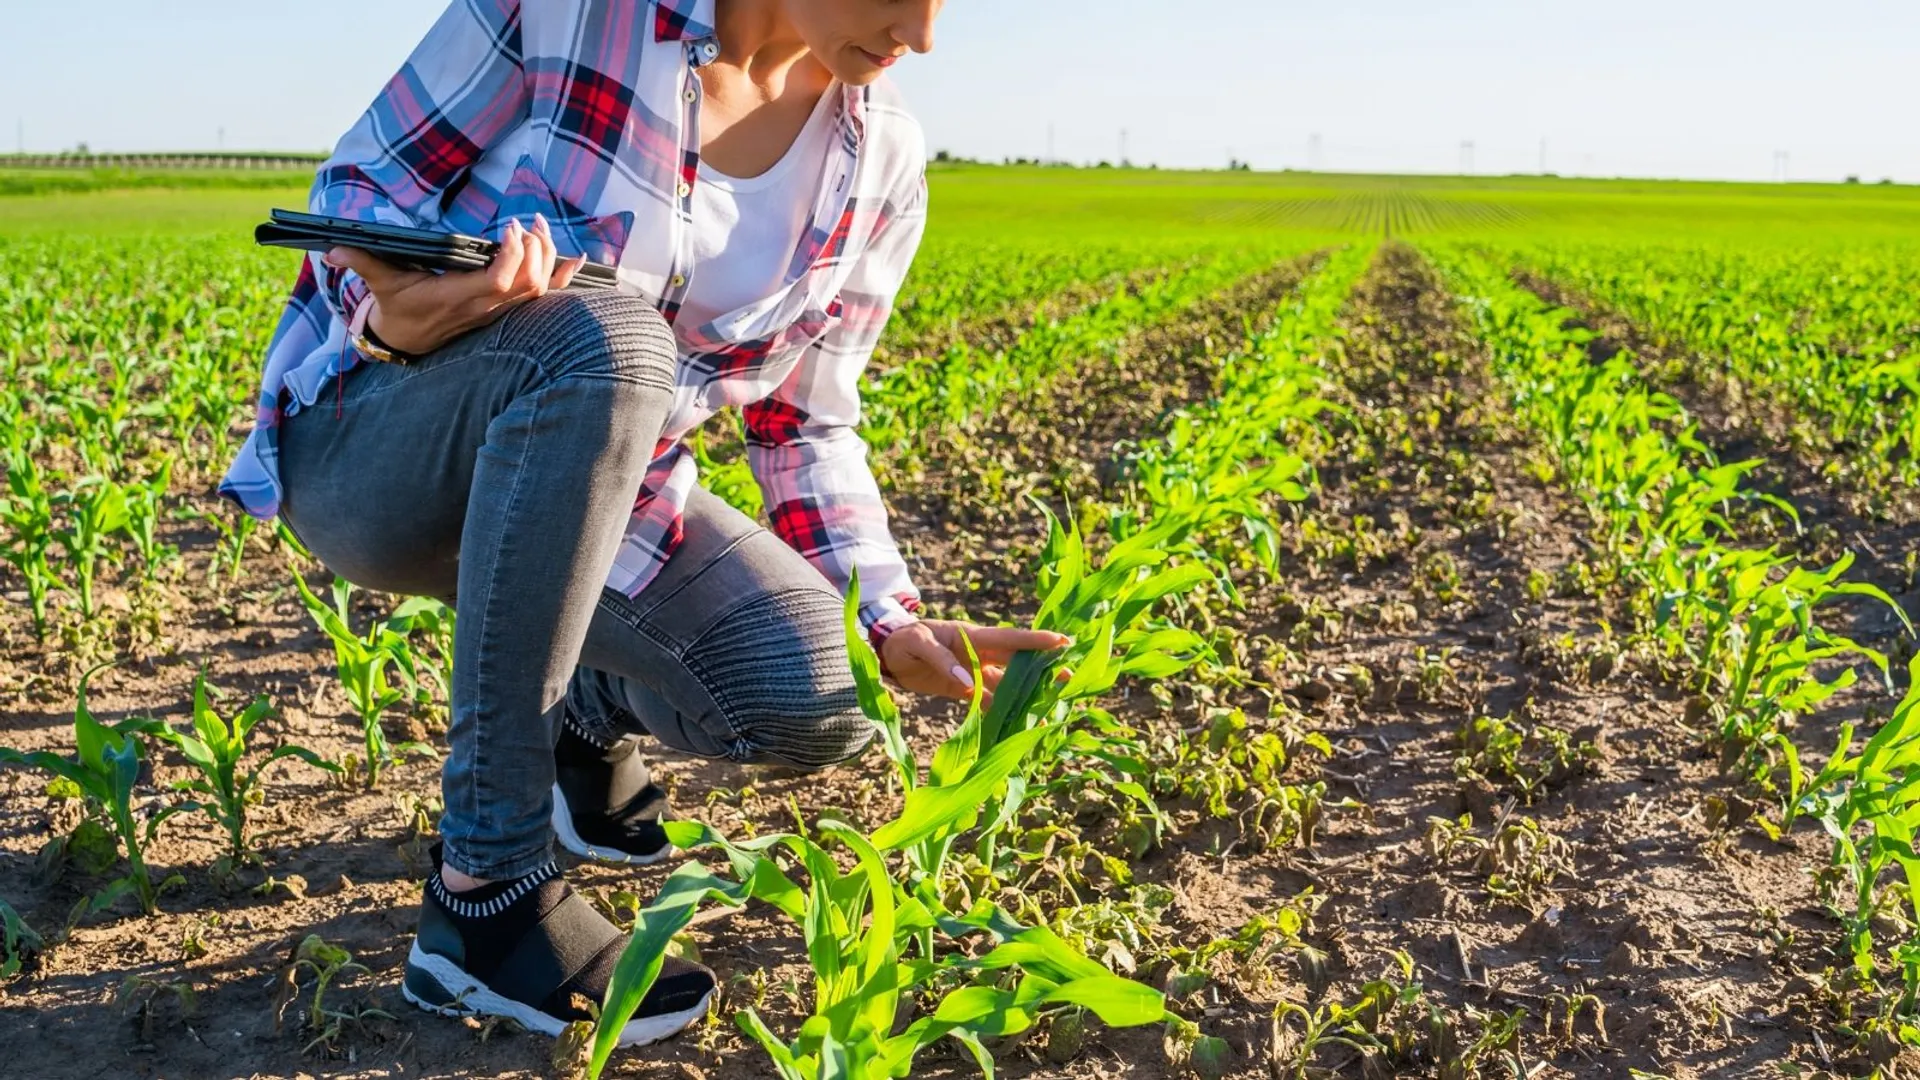
Posiadanie gospodarstwa rolnego wiąże się nie tylko z podatkami czy obowiązkami dotyczącymi prowadzonej produkcji. Przepisy wymagają również zawarcia określonych umów ubezpieczenia, a niedopilnowanie jednej z nich może skończyć się dodatkowym wydatkiem. Nie chodzi przy tym o dobrowolną polisę chroniącą sam majątek właściciela. Wysokość sankcji jest powiązana z obowiązującą w danym roku płacą minimalną.
Szczególną uwagę powinny zwrócić osoby, które niedawno kupiły, odziedziczyły albo w inny sposób objęły w posiadanie ziemię rolną. Moment powstania obowiązku nie jest bowiem związany z początkiem kolejnego roku ani z terminem składania wniosków o dopłaty.
Rolnicy mają kilka różnych obowiązkowych ubezpieczeń. Nie każde działa na takich samych zasadach
W gospodarstwach rolnych funkcjonuje kilka rodzajów obowiązkowego ubezpieczenia, które łatwo ze sobą pomylić. Pierwszym jest OC rolników z tytułu posiadania gospodarstwa rolnego. Drugim zaś obowiązkowe ubezpieczenie określonych budynków wchodzących w skład gospodarstwa od ognia i innych zdarzeń losowych. Osobne przepisy regulują natomiast obowiązek ubezpieczenia części upraw przez rolników korzystających z płatności bezpośrednich.
Każde z tych ubezpieczeń zabezpiecza przed innym rodzajem ryzyka. OC rolnika nie jest polisą, z której właściciel otrzyma pieniądze np. za zniszczenie własnego sprzętu. Jej zadaniem jest ochrona w sytuacji, gdy w związku z posiadaniem gospodarstwa powstanie szkoda, za którą rolnik lub inna objęta ubezpieczeniem osoba odpowiada wobec kogoś innego.
Ustawa wskazuje, że odszkodowanie z takiej polisy może przysługiwać, jeżeli szkoda została wyrządzona przez rolnika, osobę pozostającą z nim we wspólnym gospodarstwie domowym albo osobę pracującą w gospodarstwie. Chodzi zarówno o szkody na osobie, np. uszkodzenie ciała, jak i zniszczenie lub uszkodzenie cudzego mienia.
Obowiązek nie zależy przy tym od tego, czy właściciel uznaje się potocznie za zawodowego rolnika.
Masz więcej niż hektar ziemi? Obowiązek OC może powstać już w dniu objęcia gospodarstwa
Na potrzeby przepisów o ubezpieczeniach obowiązkowych gospodarstwem rolnym jest m.in. obszar użytków rolnych, gruntów pod stawami oraz odpowiednio sklasyfikowanych gruntów pod zabudowaniami, który przekracza łącznie 1 ha i w całości lub w części podlega podatkowi rolnemu. Przepisy obejmują również grunty o mniejszej powierzchni, jeśli prowadzony jest na nich dział specjalny produkcji rolnej.
To oznacza, że znaczenie ma samo posiadanie gospodarstwa spełniającego ustawową definicję. Obowiązek zawarcia OC rolnika powstaje w dniu objęcia gospodarstwa rolnego w posiadanie. Może mieć to znaczenie m.in. przy zakupie czy przejęciu ziemi, nie warto więc zakładać, że z polisą można poczekać do początku następnego miesiąca lub roku.
Umowę OC zawiera się na 12 miesięcy. Co do zasady polisa odnawia się automatycznie na kolejny rok, jeżeli rolnik nie wypowie jej pisemnie najpóźniej dzień przed końcem dotychczasowego okresu ubezpieczenia. Są jednak wyjątki. Automatyczne przedłużenie nie nastąpi m.in. wtedy, gdy nie została opłacona składka należna za poprzedni okres.
Właśnie w takich sytuacjach może powstać niezamierzona luka w ochronie. Dlatego szczególnie przed końcem okresu ubezpieczenia warto sprawdzić nie tylko datę widniejącą na polisie, lecz także to, czy poprzednia składka została prawidłowo uregulowana.
Brak OC rolnika oznacza 480 zł kary. Kwota jest powiązana z płacą minimalną
Przepisy nie wskazują jednej stałej kwoty obowiązującej przez wiele lat. Kara za brak obowiązkowego OC rolników wynosi równowartość jednej dziesiątej minimalnego wynagrodzenia za pracę obowiązującego w roku kontroli.
Od 1 stycznia 2026 roku płaca minimalna wynosi 4806 zł brutto. Po zastosowaniu zasad ustawowego zaokrąglania oznacza to w tym roku 480 zł opłaty za brak OC rolnika. Dla porównania brak obowiązkowego ubezpieczenia budynków rolniczych wiąże się z wyższą sankcją, równowartością jednej czwartej płacy minimalnej, czyli w 2026 roku 1200 zł.
W przeciwieństwie do OC samochodu wysokość opłaty za brak OC rolnika nie jest stopniowana zależnie od długości przerwy. Ustawa przewiduje niższe stawki za kilkudniową lukę wyłącznie w odniesieniu do ubezpieczenia pojazdów. W przypadku rolnika nawet krótkie niedopilnowanie ciągłości może więc oznaczać pełną opłatę przewidzianą na dany rok.
Posiadanie polisy może zostać skontrolowane. W przypadku OC rolników do kontroli zobowiązany jest właściwy wójt, burmistrz albo prezydent miasta, natomiast uprawnienia posiadają również starosta oraz Ubezpieczeniowy Fundusz Gwarancyjny. Spełnienie obowiązku potwierdza się polisą lub innym dokumentem ubezpieczenia. Jeśli podczas kontroli rolnik nie wykaże posiadania wymaganej ochrony, informacja może trafić do UFG.
Warto więc sprawdzić przede wszystkim dwie rzeczy: czy posiadana ziemia spełnia ustawową definicję gospodarstwa oraz czy obowiązkowe OC zachowuje ciągłość. W tym przypadku zwykłe przeoczenie może oznaczać dodatkowy koszt, nawet jeśli polisa zostanie później szybko wykupiona.
 Obserwuj w Google News